Siết chặt quản lý tài sản hạ tầng: Lấp lỗ hổng hao mòn và khấu hao
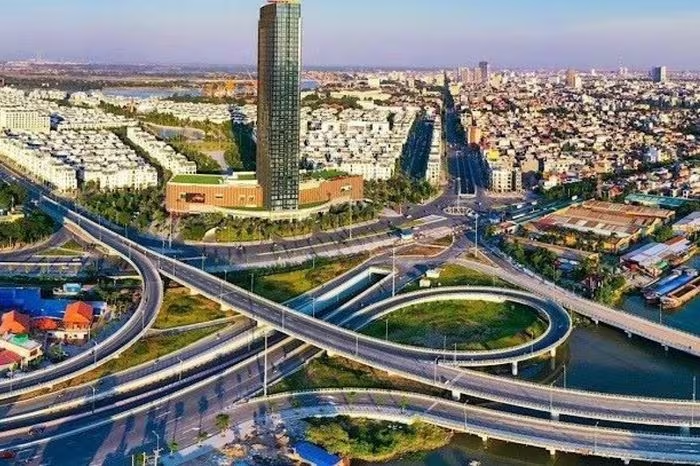
Khám phá dự thảo Thông tư mới của Bộ Tài chính về quản lý tài sản kết cấu hạ tầng nhằm chống lãng phí, minh bạch hóa khấu hao và tối ưu nguồn lực công. Xem ngay!
Việc hoàn thiện quy định về quản lý tài sản kết cấu hạ tầng thông qua dự thảo Thông tư mới của Bộ Tài chính sẽ giúp ngăn chặn thất thoát và tối ưu hóa nguồn lực công.
Trong quản trị tài chính công, tài sản kết cấu hạ tầng (TSKCHT) luôn chiếm tỷ trọng giá trị cực lớn. Tuy nhiên, thực trạng đáng lo ngại là sự thiếu hụt một khung pháp lý thống nhất về cách tính hao mòn và trích khấu hao, dẫn đến tình trạng quản lý rời rạc, thiếu đồng bộ giữa các ngành.
Tại sao cần thống nhất quy định về hao mòn và khấu hao tài sản hạ tầng?
Hiện nay, chỉ một số ít lĩnh vực như giao thông, thủy lợi, cấp nước sạch có quy định cụ thể. Phần lớn các tài sản hạ tầng khác vẫn đang vận hành trong tình trạng “khoảng trống” pháp lý. Điều này không chỉ gây khó khăn cho công tác kế toán mà còn tiềm ẩn rủi ro làm giảm hiệu quả khai thác, thậm chí gây lãng phí nghiêm trọng nguồn vốn đầu tư của Nhà nước.
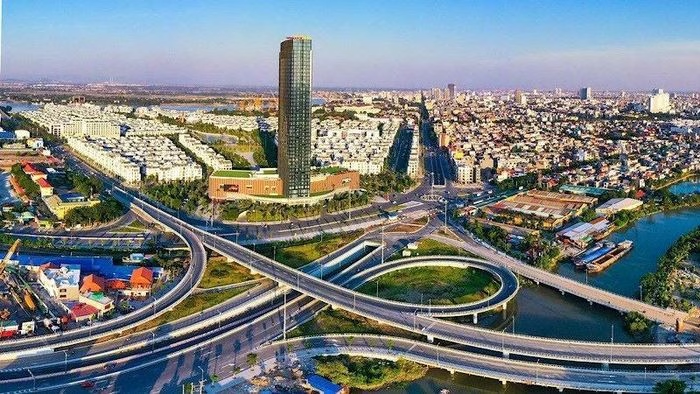
Để giải quyết bài toán này, Bộ Tài chính đang lấy ý kiến cho dự thảo Thông tư mới. Mục tiêu không chỉ là “bịt lỗ hổng” về mặt giấy tờ mà là tạo ra một cơ chế minh bạch để phân loại, kiểm kê và hạch toán chính xác giá trị tài sản theo thời gian thực, làm cơ sở cho các Nghị định quản lý sử dụng và khai thác TSKCHT sắp tới.
Những điểm cốt lõi trong tiêu chuẩn nhận diện tài sản cố định
Một trong những điểm mấu chốt của dự thảo là định nghĩa rõ ràng thế nào là tài sản cố định trong kết cấu hạ tầng để tránh việc hạch toán tùy tiện. Cụ thể:
- Về giá trị và thời gian: Tài sản được xác định là tài sản cố định khi có nguyên giá từ 30 triệu đồng trở lên và thời gian sử dụng từ 1 năm trở lên.
- Về tính độc lập: Tài sản sử dụng độc lập được tính là một đơn vị. Tuy nhiên, với các hệ thống phức hợp (nhiều bộ phận liên kết mà thiếu một phần sẽ không hoạt động được), toàn bộ hệ thống sẽ được coi là một tài sản duy nhất.
- Về phân cấp quản lý: Nếu một hệ thống lớn được giao cho nhiều cơ quan quản lý, mỗi phần giao cho từng đơn vị sẽ được hạch toán là một tài sản riêng biệt.
Nguyên tắc hạch toán: Chống thất thoát từ chi tiết nhỏ nhất
Dự thảo Thông tư đưa ra những quy tắc nghiêm ngặt để đảm bảo mọi tài sản đều được theo dõi sát sao, bất kể tình trạng sử dụng:
- Tài sản chưa khấu hao hết nhưng không còn nhu cầu sử dụng: Vẫn phải tiếp tục theo dõi, bảo quản và tính hao mòn cho đến khi được xử lý chính thức (nhưng không trích khấu hao).
- Tài sản đã khấu hao hết nhưng vẫn sử dụng được: Tiếp tục quản lý và vận hành bình thường, nhưng dừng việc tính hao mòn và trích khấu hao.
Cách tiếp cận này đảm bảo tính liên tục trong quản lý hiện vật và giá trị, loại bỏ tình trạng tài sản “biến mất” khỏi sổ sách khi đã hết giá trị khấu hao mặc dù thực tế vẫn đang vận hành.
Quản lý đặc thù đối với tài sản khai thác và dự án PPP
Đối với các mô hình vận hành hiện đại như đối tác công tư (PPP) hoặc chuyển nhượng quyền khai thác, dự thảo quy định chi tiết để tránh xung đột lợi ích và thất thoát:
1. Chuyển nhượng và cho thuê quyền khai thác
Khi chuyển nhượng quyền khai thác, tài sản vẫn được theo dõi và tính hao mòn nhưng không trích khấu hao. Đối với chuyển giao có thời hạn, đơn vị quản lý chỉ theo dõi nguyên giá trên sổ kế toán và giám sát hợp đồng. Khi hết thời hạn chuyển giao, giá trị tài sản sẽ được xác định lại để tái khởi động quy trình quản lý.
2. Tài sản trong dự án PPP
Trong giai đoạn bàn giao cho nhà đầu tư, đơn vị quản lý Nhà nước không tính hao mòn, không trích khấu hao nhưng bắt buộc phải theo dõi nguyên giá trên báo cáo tài chính. Khi tài sản được hoàn trả, việc xác định lại giá trị còn lại sẽ là căn cứ pháp lý để hạch toán tiếp theo.
Góc nhìn chuyên gia: Bước tiến tới quản trị công hiện đại
Việc chuẩn hóa quy định về hao mòn và khấu hao TSKCHT không đơn thuần là nghiệp vụ kế toán, mà là một chiến lược quản trị rủi ro quốc gia. Khi mọi con số được minh bạch, việc phòng chống tham nhũng và lãng phí sẽ có cơ sở thực tế để thực hiện. Bài học từ tổng kiểm kê tài sản công năm 2025 cho thấy, chỉ khi có “thước đo” chuẩn, chúng ta mới biết nguồn lực công đang được sử dụng hiệu quả đến đâu.
Theo bạn, việc áp dụng ngưỡng 30 triệu đồng để xác định tài sản cố định hạ tầng đã đủ bao quát hiện nay chưa? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tiêu chuẩn nào để một tài sản hạ tầng được xác định là tài sản cố định?Tài sản phải có nguyên giá từ 30 triệu đồng trở lên và thời gian sử dụng từ 1 năm trở lên.
Tài sản đã khấu hao hết nhưng vẫn sử dụng được thì xử lý thế nào?Tài sản này vẫn tiếp tục được quản lý và sử dụng bình thường, nhưng sẽ không tiếp tục tính hao mòn hay trích khấu hao.
Cách quản lý tài sản hạ tầng khi tham gia dự án PPP là gì?Đơn vị quản lý không tính hao mòn/khấu hao trong thời gian bàn giao cho nhà đầu tư nhưng phải theo dõi nguyên giá trên báo cáo tài chính và xác định lại giá trị khi được hoàn trả.
Câu hỏi thường gặp
Tiêu chuẩn nào để một tài sản hạ tầng được xác định là tài sản cố định?
Tài sản phải có nguyên giá từ 30 triệu đồng trở lên và thời gian sử dụng từ 1 năm trở lên.
Tài sản đã khấu hao hết nhưng vẫn sử dụng được thì xử lý thế nào?
Tài sản này vẫn tiếp tục được quản lý và sử dụng bình thường, nhưng sẽ không tiếp tục tính hao mòn hay trích khấu hao.
Cách quản lý tài sản hạ tầng khi tham gia dự án PPP là gì?
Đơn vị quản lý không tính hao mòn/khấu hao trong thời gian bàn giao cho nhà đầu tư nhưng phải theo dõi nguyên giá trên báo cáo tài chính và xác định lại giá trị khi được hoàn trả.
Quy trình & thành phần
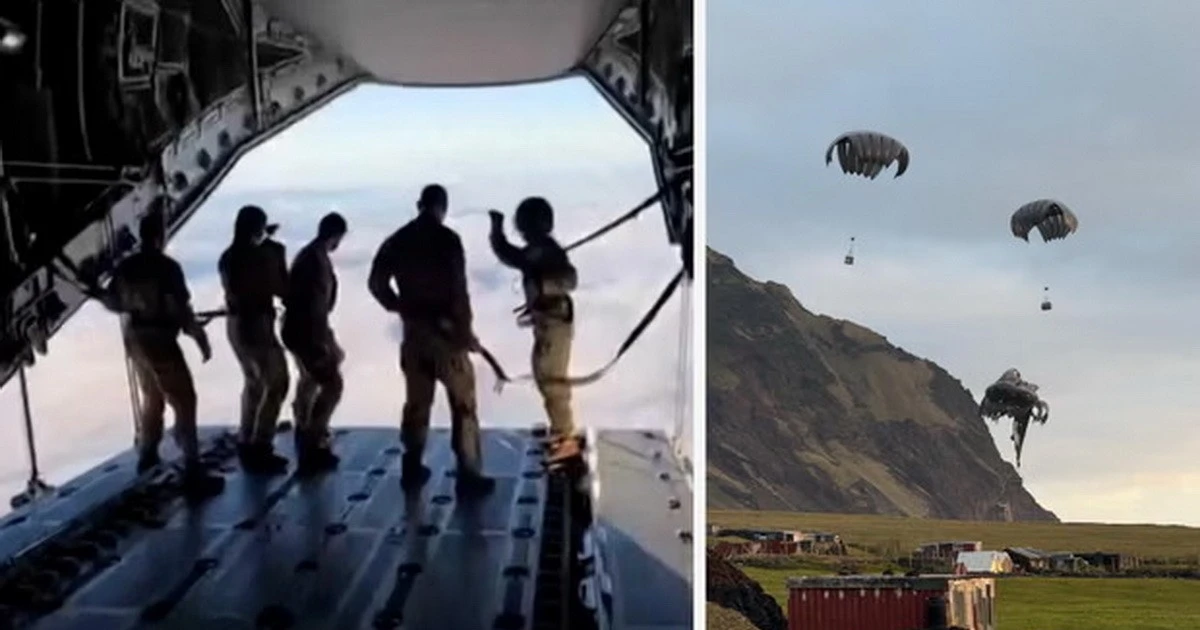
Ứng phó virus Hanta: Quân đội Anh thực hiện cú nhảy dù y tế lịch sử
Quân đội Anh thả dù lực lượng y tế và thiết bị oxy xuống đảo Tristan da Cunha để ứng phó khẩn cấp với virus Hanta. Xem chi tiết chiến dịch cứu trợ đặc biệt này.
Giải mã 'nghịch lý' tỷ lệ tốt nghiệp xuất sắc tại Bách khoa Hà Nội
Vì sao tỷ lệ tốt nghiệp xuất sắc tại ĐH Bách khoa Hà Nội thấp hơn khối kinh tế? Khám phá giá trị thực sự của tấm bằng Bách khoa qua góc nhìn chuyên gia. Xem ngay!
Bi kịch tình yêu tại Thái Lan: Người phụ nữ sát hại bạn trai vì bị từ chối
Chi tiết vụ án người phụ nữ lái xe tông chết bạn trai tại Thái Lan do mâu thuẫn tình cảm và tiền bạc. Bài học đắt giá về sự kiểm soát trong tình yêu. Xem ngay!
Ngành Ngân hàng 2026: "Huyết mạch" thúc đẩy mục tiêu GDP tăng trưởng 10%
Ngành Ngân hàng đóng vai trò then chốt thúc đẩy GDP 2026 tăng trưởng 10%. Khám phá chiến lược điều tiết vốn, kiểm soát lạm phát và giải pháp tín dụng linh hoạt tại đây!