Ngành Ngân hàng 2026: "Huyết mạch" thúc đẩy mục tiêu GDP tăng trưởng 10%
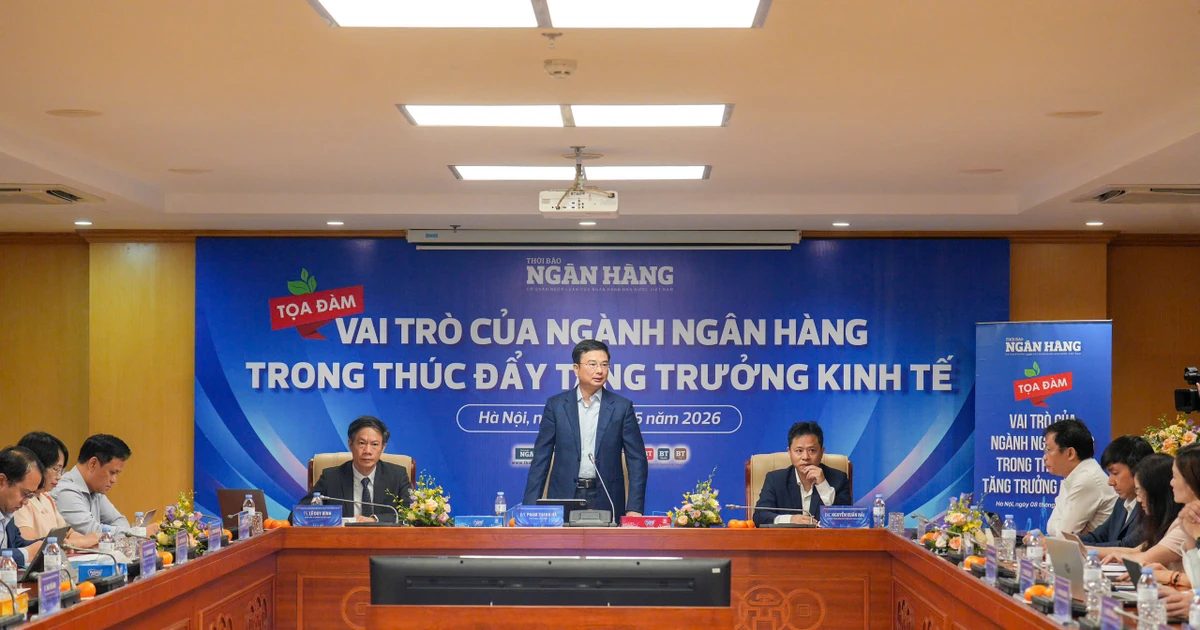
Ngành Ngân hàng đóng vai trò then chốt thúc đẩy GDP 2026 tăng trưởng 10%. Khám phá chiến lược điều tiết vốn, kiểm soát lạm phát và giải pháp tín dụng linh hoạt tại đây!
Ngành Ngân hàng đóng vai trò là “huyết mạch” then chốt trong việc điều tiết dòng vốn, thúc đẩy tăng trưởng kinh tế 2026 hướng tới mục tiêu GDP đạt trên 10% và ổn định vĩ mô.
Bước sang năm 2026, Việt Nam chính thức triển khai Kế hoạch phát triển kinh tế - xã hội giai đoạn 2026 - 2030. Theo Kết luận số 18-KL/TW của Hội nghị Trung ương 2 Ban Chấp hành Trung ương Đảng khóa XIV, mục tiêu tăng trưởng GDP được đặt ra đầy tham vọng là từ 10% trở lên, đi kèm với nhiệm vụ kiểm soát CPI bình quân ở mức khoảng 4,5%. Trong bàn cờ chiến lược này, hệ thống ngân hàng không chỉ đơn thuần là đơn vị cung cấp vốn mà trở thành trung tâm điều phối, đảm bảo sự vận hành trơn tru của toàn bộ nền kinh tế.
Bức tranh tín dụng 2026: Sự thẩm thấu mạnh mẽ của dòng vốn
Để hiện thực hóa mục tiêu tăng trưởng hai chữ số, việc huy động và phân bổ nguồn lực tài chính một cách hiệu quả là yêu cầu cấp thiết. Theo phân tích từ Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà, ngành ngân hàng đang tập trung tối đa vào việc hướng dòng vốn vào các lĩnh vực ưu tiên và các động lực tăng trưởng mới.
Số liệu thực tế cho thấy một tín hiệu lạc quan về khả năng hấp thụ vốn của nền kinh tế. Tính đến ngày 28/4/2026, dư nợ tín dụng toàn hệ thống đã vượt mốc 19,4 triệu tỷ đồng, ghi nhận mức tăng 4,42% so với cuối năm 2025 và tăng trưởng ấn tượng 18,26% so với cùng kỳ năm trước. Điều này chứng tỏ niềm tin của các tổ chức tín dụng đối với khả năng phục hồi và phát triển của doanh nghiệp.
Cơ cấu tín dụng hiện nay đang phản ánh sát thực tế cấu trúc ngành kinh tế với tỷ trọng cụ thể:
- Dịch vụ: Chiếm áp đảo với 70,5%.
- Công nghiệp và Xây dựng: Chiếm 23,5%.
- Nông nghiệp: Chiếm khoảng 6%.
Đặc biệt, các lĩnh vực chiến lược như xuất khẩu và doanh nghiệp ứng dụng công nghệ cao đang có tốc độ bứt phá mạnh mẽ, với mức tăng trưởng trong quý 1⁄2026 lần lượt là 11,2% và 18,81%, cho thấy sự dịch chuyển đúng hướng sang nền kinh tế tri thức.
Điểm sáng từ khu vực “Tam nông” và tư duy cho vay hiện đại
Trong chiến lược phát triển bền vững, khu vực nông nghiệp, nông thôn và nông dân (Tam nông) tiếp tục nhận được sự hỗ trợ mạnh mẽ. Với dư nợ đạt 4,3 triệu tỷ đồng (chiếm 22,2% tổng tín dụng ưu tiên), đây chính là bệ đỡ quan trọng cho an ninh lương thực và ổn định xã hội.
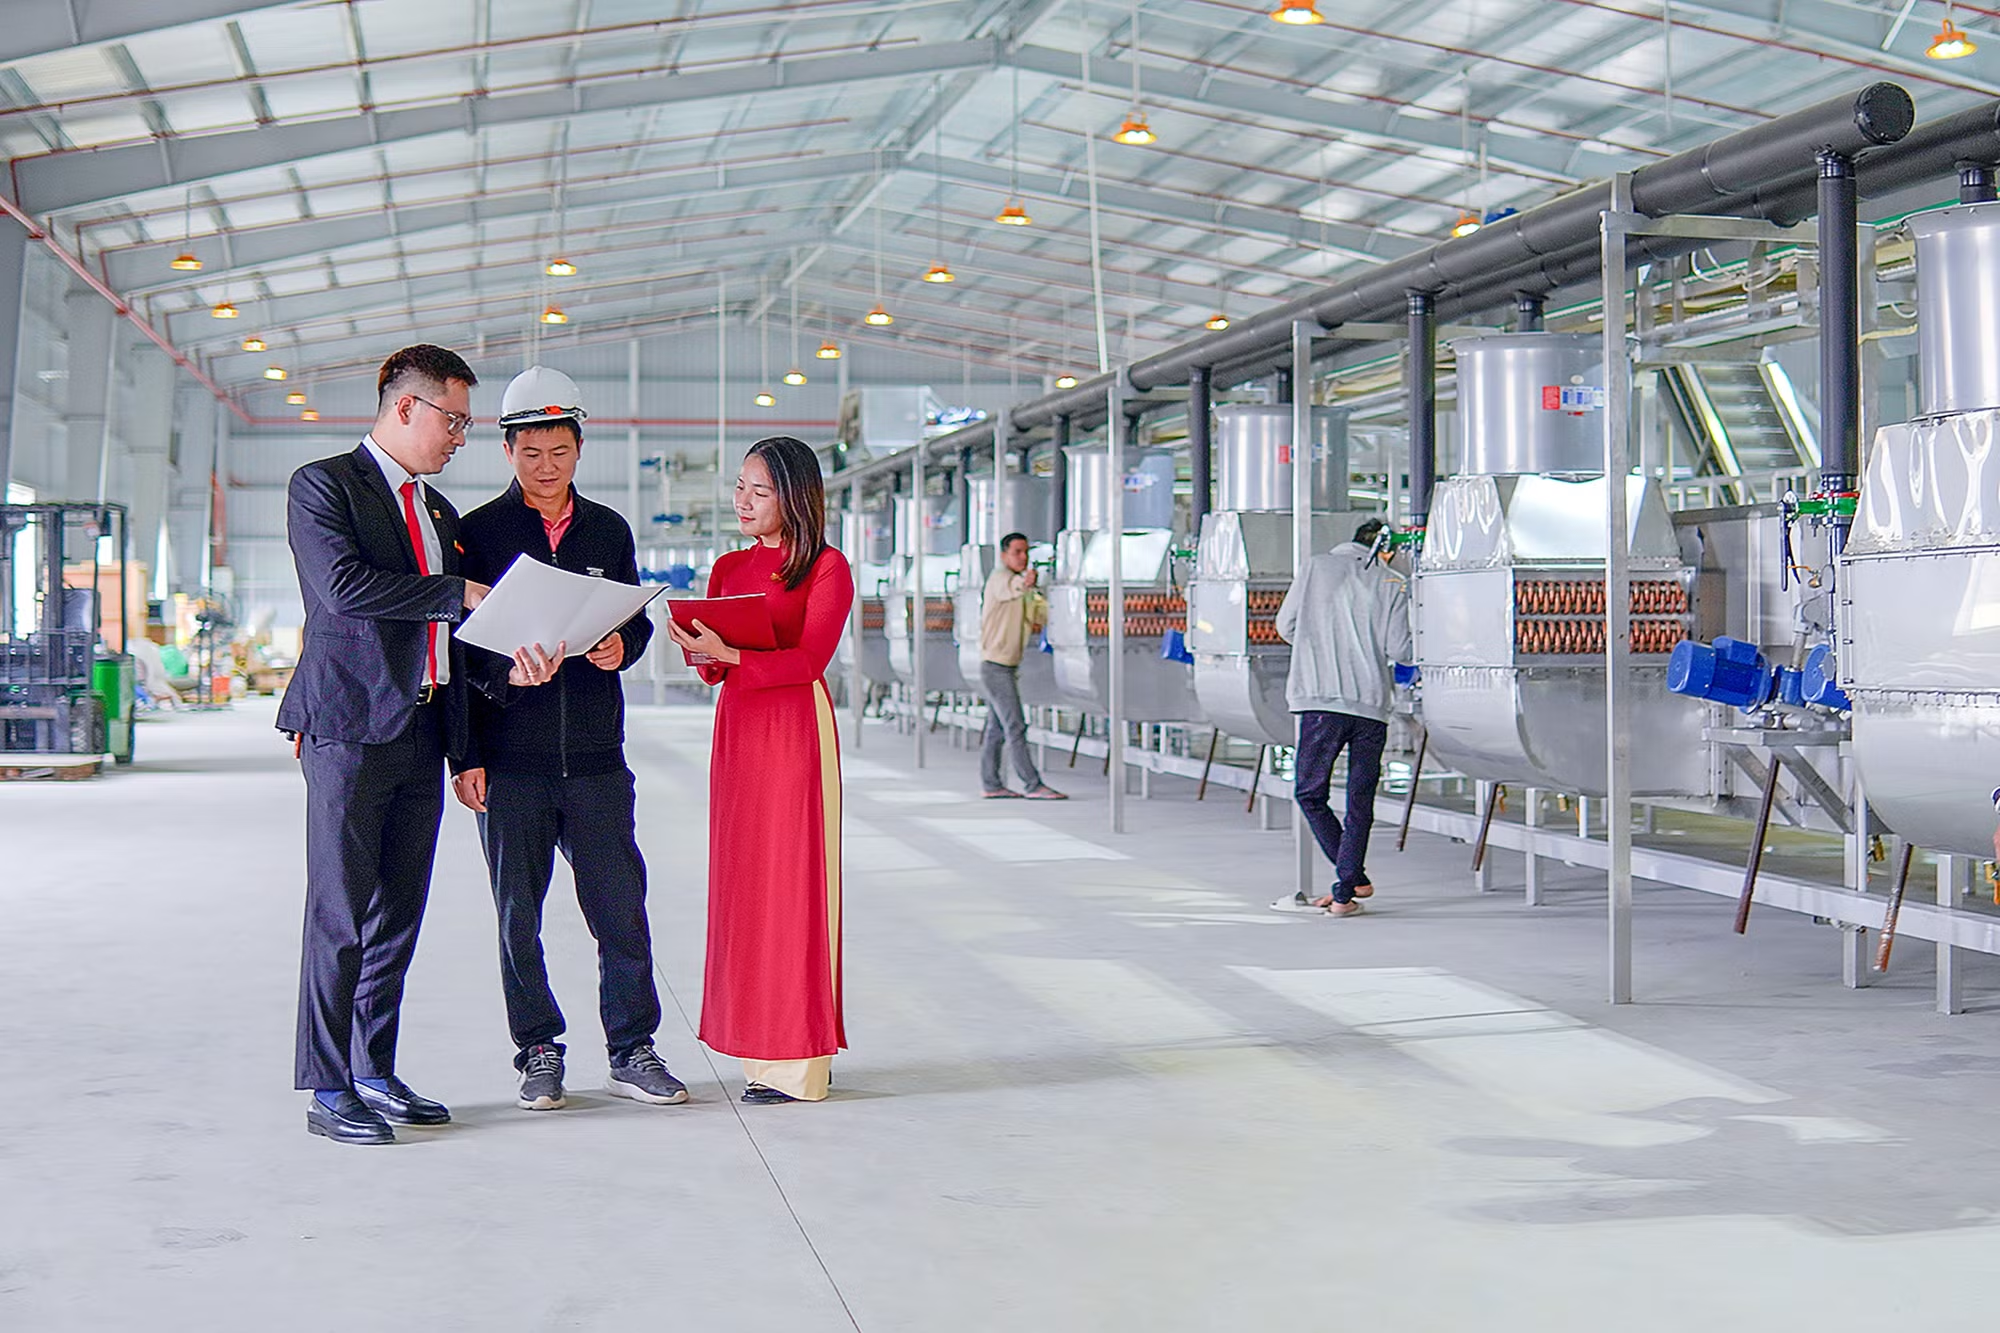
Một bước tiến quan trọng trong tư duy nghiệp vụ là việc chuyển dịch từ cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất. Đại diện Agribank, ông Vương Văn Quý, nhấn mạnh rằng thay đổi này giúp hàng triệu hộ nông dân và hợp tác xã — những đối tượng thường thiếu tài sản đảm bảo — có thể tiếp cận vốn để triển khai nông nghiệp công nghệ cao, giảm phát thải và xây dựng vùng chuyên canh quy mô lớn.
Những “điểm nghẽn” và rủi ro tiềm ẩn trong năm 2026
Tuy nhiên, con đường đi đến mục tiêu tăng trưởng 10% không trải đầy hoa hồng. Hệ thống ngân hàng đang phải đối mặt với những thách thức nội tại và áp lực ngoại lai cực lớn:
- Rủi ro kỳ hạn (Maturity Mismatch): Một nghịch lý đang tồn tại khi 80% vốn huy động là ngắn hạn, trong khi nhu cầu vốn trung và dài hạn của doanh nghiệp cho đầu tư hạ tầng là rất lớn.
- Sự phụ thuộc quá mức vào tín dụng: Tỷ lệ tín dụng/GDP năm 2025 chạm mức 145%, cho thấy nền kinh tế vẫn còn quá phụ thuộc vào vốn ngân hàng, thiếu sự đa dạng từ thị trường trái phiếu hay cổ phiếu.
- Khả năng hấp thụ vốn: Một bộ phận doanh nghiệp nhỏ và vừa (SMEs) vẫn loay hoay trong việc tiếp cận vốn do năng lực quản trị và phương án kinh doanh chưa đủ thuyết phục.
Đặc biệt, biến số từ tình hình địa chính trị tại Trung Đông đã đẩy giá năng lượng leo thang, trực tiếp kéo lạm phát tháng 4⁄2026 tăng hơn 5% so với cùng kỳ. Dự báo của IMF cho thấy lạm phát cả năm có thể chạm mức 4,9%, vượt ngưỡng mục tiêu 4,5% của Quốc hội, tạo áp lực nặng nề lên điều hành chính sách tiền tệ và tỷ giá trong bối cảnh nguy cơ nhập siêu quay trở lại.
Giải pháp chiến lược: Linh hoạt để bứt phá bền vững
Trước những thách thức đa chiều, Ngân hàng Nhà nước và các tổ chức tín dụng đang triển khai một chiến lược “vừa mở vừa kiểm” đầy linh hoạt. Trọng tâm là giảm lãi suất huy động và cho vay để chia sẻ gánh nặng chi phí với doanh nghiệp, đồng thời rà soát chặt chẽ chất lượng tín dụng để ngăn ngừa nợ xấu.
Để đạt được tăng trưởng bền vững, ngành ngân hàng sẽ không chạy theo số lượng mà tập trung vào hiệu quả phân bổ. Vốn sẽ được ưu tiên cho các dự án trọng điểm quốc gia, các doanh nghiệp có hàm lượng công nghệ cao và các mô hình kinh tế xanh. Việc hoàn thiện cơ chế chính sách tín dụng sẽ được thực hiện song song với diễn biến vĩ mô để đảm bảo mục tiêu kép: vừa hỗ trợ tăng trưởng, vừa giữ vững ổn định giá trị đồng tiền.
Góc nhìn chuyên gia: Sự thành công của kinh tế Việt Nam năm 2026 phụ thuộc rất lớn vào khả năng “đi dây” của Ngân hàng Nhà nước giữa một bên là áp lực thúc đẩy GDP và một bên là kiểm soát lạm phát. Doanh nghiệp cần chủ động tái cơ cấu tài chính, nâng cao tính minh bạch trong phương án sản xuất để dễ dàng tiếp cận dòng vốn linh hoạt này.
Bạn đánh giá thế nào về khả năng đạt mục tiêu GDP 10% trong năm 2026? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc đăng ký nhận bản tin phân tích kinh tế chuyên sâu của chúng tôi!
Câu hỏi thường gặp (FAQ)
Mục tiêu tăng trưởng GDP và kiểm soát lạm phát năm 2026 là bao nhiêu?Mục tiêu tăng trưởng GDP được đặt ra là từ 10% trở lên và kiểm soát chỉ số CPI (lạm phát) bình quân ở mức khoảng 4,5%.
Những rủi ro chính mà ngành ngân hàng đối mặt trong năm 2026 là gì?Các rủi ro chính bao gồm: sự mất cân đối kỳ hạn (vốn huy động ngắn hạn nhưng cho vay dài hạn), áp lực lạm phát do giá năng lượng thế giới tăng, và nguy cơ nhập siêu gây áp lực lên tỷ giá.
Agribank đã thay đổi phương thức cho vay như thế nào để hỗ trợ nông dân?Agribank đã chuyển dần từ việc cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất, giúp những hộ nông dân thiếu tài sản đảm bảo dễ dàng tiếp cận vốn hơn.
Câu hỏi thường gặp
Mục tiêu tăng trưởng GDP và kiểm soát lạm phát năm 2026 là bao nhiêu?
Mục tiêu tăng trưởng GDP được đặt ra là từ 10% trở lên và kiểm soát chỉ số CPI (lạm phát) bình quân ở mức khoảng 4,5%.
Những rủi ro chính mà ngành ngân hàng đối mặt trong năm 2026 là gì?
Các rủi ro chính bao gồm: sự mất cân đối kỳ hạn (vốn huy động ngắn hạn nhưng cho vay dài hạn), áp lực lạm phát do giá năng lượng thế giới tăng, và nguy cơ nhập siêu gây áp lực lên tỷ giá.
Agribank đã thay đổi phương thức cho vay như thế nào để hỗ trợ nông dân?
Agribank đã chuyển dần từ việc cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất, giúp những hộ nông dân thiếu tài sản đảm bảo dễ dàng tiếp cận vốn hơn.
Quy trình & thành phần
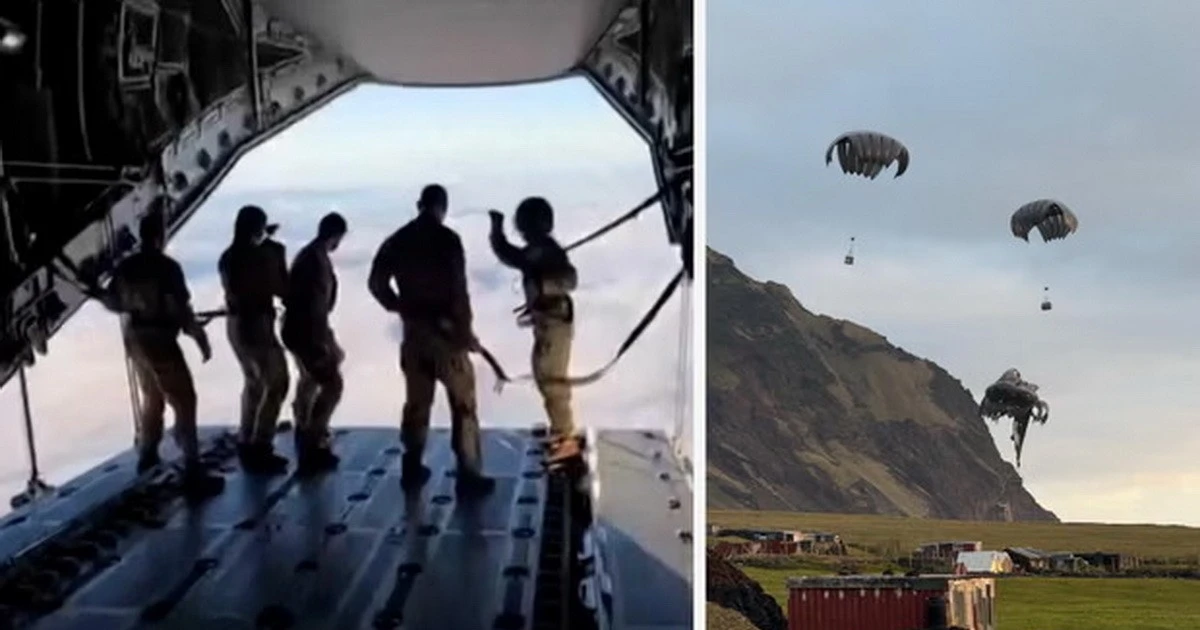
Ứng phó virus Hanta: Quân đội Anh thực hiện cú nhảy dù y tế lịch sử
Quân đội Anh thả dù lực lượng y tế và thiết bị oxy xuống đảo Tristan da Cunha để ứng phó khẩn cấp với virus Hanta. Xem chi tiết chiến dịch cứu trợ đặc biệt này.
Giải mã 'nghịch lý' tỷ lệ tốt nghiệp xuất sắc tại Bách khoa Hà Nội
Vì sao tỷ lệ tốt nghiệp xuất sắc tại ĐH Bách khoa Hà Nội thấp hơn khối kinh tế? Khám phá giá trị thực sự của tấm bằng Bách khoa qua góc nhìn chuyên gia. Xem ngay!
Bi kịch tình yêu tại Thái Lan: Người phụ nữ sát hại bạn trai vì bị từ chối
Chi tiết vụ án người phụ nữ lái xe tông chết bạn trai tại Thái Lan do mâu thuẫn tình cảm và tiền bạc. Bài học đắt giá về sự kiểm soát trong tình yêu. Xem ngay!
Grab Thống Trị Thị Trường Gọi Xe Và Giao Đồ Ăn Đông Nam Á
Grab khẳng định vị thế số 1 tại Đông Nam Á và Việt Nam trong mảng gọi xe, giao đồ ăn. Khám phá lý do Grab thu hút người dùng và dự báo thị trường năm 2030.